汽车电子零部件产业观察:从配套逻辑到制造能力的真实较量
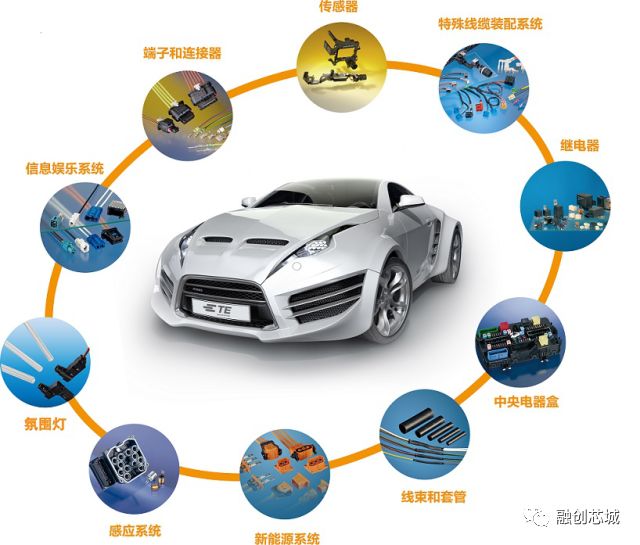
2023年中国汽车电子市场规模已突破万亿元关口,其中零部件环节占比超过六成。这个数字背后,是整车电子架构从分布式向域集中式快速演进所带来的供应链重构。对于汽车厂配套供应商而言,竞争焦点早已不是"能不能做",而是"能不能稳定地、成体系地做"。
一、单车电子价值量攀升,零部件结构在变
传统燃油车的汽车电子零部件成本约占整车成本的20%至25%,而纯电动车型这一比例普遍升至35%以上,智能化配置较高的车型甚至接近50%。结构上的变化更为关键:车载导航模块、车载显示屏、汽车传感器三类产品的装配数量在过去五年中平均单车用量增长约2.3倍。以传感器为例,一辆L2级辅助驾驶车型搭载的摄像头、毫米波雷达、超声波雷达合计可达20至25颗,而2018年主流车型仅为8至12颗。
这种增量对制造端提出的要求是具体的。车载显示屏从过去的7英寸段码屏升级到12.3英寸以上全液晶仪表,贴合工艺、光学胶选型、宽温域可靠性都要重新验证;车载导航模块则从单一GPS接收转向多模定位加惯性导航融合,贴片精度和射频一致性成为良率分水岭。
二、汽车电子加工的能力门槛在哪里
电子贴片加工看似是通用能力,但车规级与消费级之间存在明显鸿沟。AEC-Q100/Q200系列认证要求器件在-40℃至125℃宽温域内保持参数稳定,对应的SMT产线需要具备氮气回流焊、在线SPI与AOI全检、X-Ray分层检测等配置。行业调研数据显示,具备完整车规贴片加工能力的厂商,其首件良率通常在99.5%以上,而普通消费电子产线转产车规产品时,首件良率往往低于97%,差距主要来自锡膏印刷一致性与回流曲线控制。
汽车线束加工同样如此。一辆中高端车型的线束总长度可达3至5公里,涉及上千个回路,压接拉力、端子插拔力、防水密封性都需逐点检测。线束是典型的劳动密集与技术密集叠加环节,自动化压接设备与MES追溯系统的配合程度,直接决定了批量交付的稳定性。
三、配套供应商的交付逻辑:从样品到量产的距离
整车厂选择汽车电子代工伙伴时,考察维度通常包括IATF 16949体系运行情况、PPAP文件完整性、产能弹性以及异常响应速度。一个常被低估的事实是:从样品承认到量产爬坡,平均周期在6至9个月,期间需要完成DV/PV验证、小批量试产、过程能力指数(Cpk)评估等环节。Cpk低于1.33的工序,在多数合资品牌供应链审核中会被要求整改。
以某自主品牌车载显示屏项目为例,供应商在试产阶段发现背光模组在高温高湿环境下亮度衰减超出规格,追溯后确认是导光板材料批次差异所致,通过引入来料光谱检测和供应商分级管理,将批次不良率从1.8%压降至0.3%以下。这类问题的解决能力,往往比设备清单更能说明一家汽车电子加工企业的真实水平。
四、结语
汽车电子零部件的竞争,本质上是制造确定性的竞争。无论是车载导航模块的射频调试、汽车传感器的标定一致性,还是汽车线束加工的压接可靠性,最终都要落到过程控制与数据追溯上。对于汽车厂配套供应商来说,把每一个工艺参数管住、把每一批来料验准,才是穿越车型周期与技术迭代的底层能力。